
2026-09-29 Tác giả: ZCS
Trong quá trình bán hàng, máy chủ thuế có thể không truy cập được. Người bán vẫn cần phục vụ khách hàng, lưu giữ dữ liệu giao dịch và phát hành bất kỳ loại chứng từ nào mà pháp luật cho phép. Tuy nhiên, hệ thống POS không thể mặc định rằng mọi hóa đơn được in tại địa phương đều là chứng từ thuế hợp lệ. Kết quả phụ thuộc vào cấu trúc thuế của quốc gia, thiết bị hoặc phần mềm được phê duyệt và quy trình xử lý sự cố do cơ quan thuế quy định.
Chế độ ngoại tuyến của máy POS thuế là quy trình được kiểm soát để ghi lại giao dịch khi thiết bị đầu cuối không thể hoàn tất quá trình trao đổi thông thường với hệ thống thuế. Thiết kế tuân thủ quy định này bảo vệ bản ghi cục bộ, gán trạng thái có thể truy vết, ngăn chặn việc chỉnh sửa hoặc phát hành trùng lặp và truyền dữ liệu cần thiết sau khi kết nối được khôi phục. Một số chế độ cho phép nộp chậm; những chế độ khác yêu cầu hóa đơn dự phòng, đánh số được ủy quyền trước hoặc kênh dự phòng khác.
Thuật ngữ và cấu trúc được giải thích trong phần sau. hướng dẫn máy POS tài chínhMột thiết bị EFD có bộ nhớ tài chính được bảo vệ, một thiết bị tài chính ảo và một hệ thống thanh toán hóa đơn thời gian thực có thể phản ứng khác nhau với cùng một sự cố mạng.
Thiết bị đầu cuối có thể mất kết nối mạng cục bộ, phần mềm trung gian tài chính có thể gặp lỗi, cơ quan thuế có thể từ chối kết nối hoặc dịch vụ của cơ quan thuế không khả dụng. Giao dịch thanh toán cũng có thể thành công trong khi báo cáo tài chính thất bại, vì máy chủ tiếp nhận và nền tảng thuế là các hệ thống riêng biệt. Ứng dụng nên hiển thị các trạng thái này thay vì chỉ hiển thị một thông báo chung chung "ngoại tuyến".
Trước khi đưa một giao dịch bán hàng vào hàng đợi ngoại tuyến, phần mềm cần xác định xem yêu cầu đã đến được cơ quan thuế hay chưa. Nếu máy chủ đã chấp nhận bản ghi nhưng biên nhận bị mất, việc gửi lại dưới dạng hóa đơn mới có thể tạo ra các bản sao trùng lặp. Do đó, việc truy vấn trạng thái, mã định danh tài liệu xác định và hành vi máy chủ bất biến cũng quan trọng như việc lưu trữ cục bộ.
Thông thường, hồ sơ địa phương bao gồm thông tin người bán và địa điểm, mã định danh thiết bị đầu cuối hoặc thiết bị tài chính, số chứng từ, ngày giờ, các mặt hàng, loại thuế, tổng cộng, phương thức thanh toán và trạng thái nộp hồ sơ hiện tại. Quy định của từng quốc gia có thể yêu cầu chữ ký, mã xác minh, mã số tài chính hoặc mục nhập bộ nhớ được bảo vệ. Các trường thông tin chính xác phải được lấy từ quy định của cơ quan có thẩm quyền liên quan.
Nhu cầu bảo vệ hồ sơ là điều tạo nên sự khác biệt. phần cứng POS tài chính Từ một thiết bị đầu cuối biên nhận tiêu chuẩn. Dung lượng lưu trữ cục bộ đơn thuần không tạo ra sự tuân thủ về thuế; cơ quan quản lý có thể yêu cầu bộ nhớ được niêm phong, mô-đun bảo mật được chứng nhận, hồ sơ có chữ ký hoặc phần mềm tài chính được phê duyệt.
Các bản ghi được xếp hàng chờ phải được mã hóa và bảo vệ chống lại việc xóa, đánh số lại và sửa đổi ngầm. Ứng dụng cần đủ dung lượng cho khoảng thời gian ngừng hoạt động cho phép và cảnh báo trước khi hàng đợi hoặc bộ nhớ được bảo vệ đạt đến giới hạn. Việc thay đổi đồng hồ, khởi động lại và cạn pin không được làm thay đổi thứ tự tài liệu.
Không có câu trả lời chung cho tất cả các trường hợp. Một số hệ thống cho phép tạo hóa đơn trong trường hợp mất kết nối internet và gửi sau đó. Những hệ thống khác yêu cầu mã khẩn cấp, tài liệu thủ công hoặc cổng thông tin của cơ quan chức năng. Mô hình thanh toán có thể không coi hóa đơn là hợp lệ cho đến khi nền tảng thuế chấp nhận. Do đó, quy trình của người bán phải được cấu hình theo từng khu vực pháp lý và loại người nộp thuế.
Cơ quan thuế Kenya cho biết các giải pháp eTIMS Client và VSCU của họ có thể tiếp tục lập hóa đơn trong thời gian mạng internet bị gián đoạn và gửi hóa đơn sau khi dịch vụ được khôi phục, trong khi cổng thông tin trực tuyến cung cấp một giải pháp thay thế để đảm bảo hoạt động kinh doanh liên tục.
Một tài liệu dành cho khách hàng cần thể hiện trạng thái được pháp luật địa phương cho phép. Nếu mã số thuế hoặc mã xác minh được tạo tại địa phương theo phương pháp được phê duyệt, biên lai có thể ghi rõ thông tin đó. Nếu máy chủ phải xử lý tài liệu trước, máy POS có thể cần in thông báo dự phòng hoặc trì hoãn việc lập biên lai thuế cuối cùng. Việc gọi mọi bản in là hóa đơn thuế sẽ gây ra các vấn đề về kiểm toán và tín dụng khách hàng.
Bản in lại phải giữ nguyên mã định danh gốc và được đánh dấu là bản sao. Kẹt giấy không được khiến phần mềm tạo ra giao dịch bán hàng thứ hai. Quá trình in ấn phải được liên kết với giao dịch đã lưu trữ để thiết bị đầu cuối có thể in lại cùng một bản ghi sau khi khôi phục mà không làm thay đổi số liệu hoặc tổng số tiền.
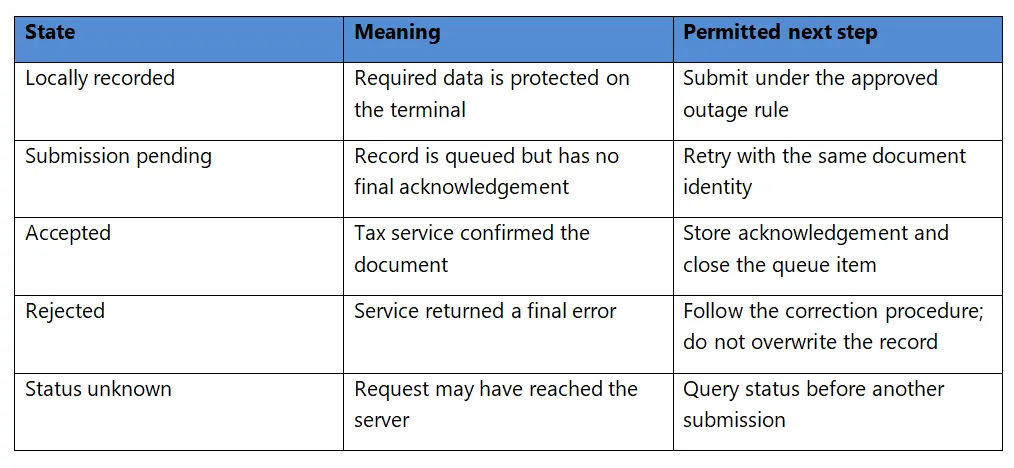
Hàng đợi nên sử dụng cơ chế lùi thời gian có kiểm soát thay vì gửi tất cả các tài liệu đã lưu trữ cùng một lúc khi dịch vụ được khôi phục. Nó phải bảo toàn trình tự ban đầu khi hệ thống yêu cầu, ngăn chặn các nhân viên đồng thời truyền cùng một bản ghi và giữ lại cả chi tiết về việc bị từ chối và các hành động khắc phục sau đó để kiểm toán.
Mỗi tài liệu cần có một mã định danh ổn định được tạo ra theo thiết kế hệ thống đã được phê duyệt. Quá trình kết nối lại sẽ gửi bản ghi hiện có với mã định danh đó, chứ không phải hóa đơn mới được tạo. Nếu xác nhận bị mất lần nữa, ứng dụng sẽ kiểm tra trạng thái bằng cách sử dụng cùng mã định danh. Hệ thống phụ trợ sẽ trả về kết quả đã biết hoặc chấp nhận an toàn lần gửi hợp lệ đầu tiên.
Các xung đột đòi hỏi một quy trình khắc phục được xác định rõ ràng. Nếu số chứng từ đã tồn tại với nội dung khác, phần mềm nên dừng lại và chuyển tiếp thay vì chọn phiên bản mới nhất. Phiếu ghi nợ, biên nhận hủy đơn hàng hoặc hóa đơn điều chỉnh phải tuân theo quy tắc địa phương; việc xóa giao dịch bán hàng đang chờ xử lý không phải là phương pháp khắc phục được chấp nhận.
Một vị tướng Hệ thống POS ngoại tuyến Có thể lưu trữ yêu cầu bán hàng hoặc thanh toán và đồng bộ hóa sau đó. Chế độ ngoại tuyến về tài chính bổ sung thêm chức năng lưu trữ hồ sơ pháp lý, trạng thái tài liệu và báo cáo thuế. Việc thiết bị đầu cuối có thể nhận tiền mặt hoặc in ấn khi không kết nối mạng không chứng minh rằng tài liệu được tạo ra đáp ứng chế độ tài chính hiện hành.
Việc xác thực thẻ đặt ra thêm một quyết định khác. Người bán có thể được phép ghi nhận giao dịch bán hàng tại chỗ trong khi ứng dụng thanh toán từ chối xác thực thẻ ngoại tuyến, hoặc điều ngược lại về mặt kỹ thuật có thể xảy ra trong giới hạn của bộ xử lý. Hệ thống POS nên tách biệt trạng thái thanh toán và trạng thái thuế, sau đó đối chiếu chúng để giao dịch thanh toán thành công không bị biến mất khỏi báo cáo thuế.
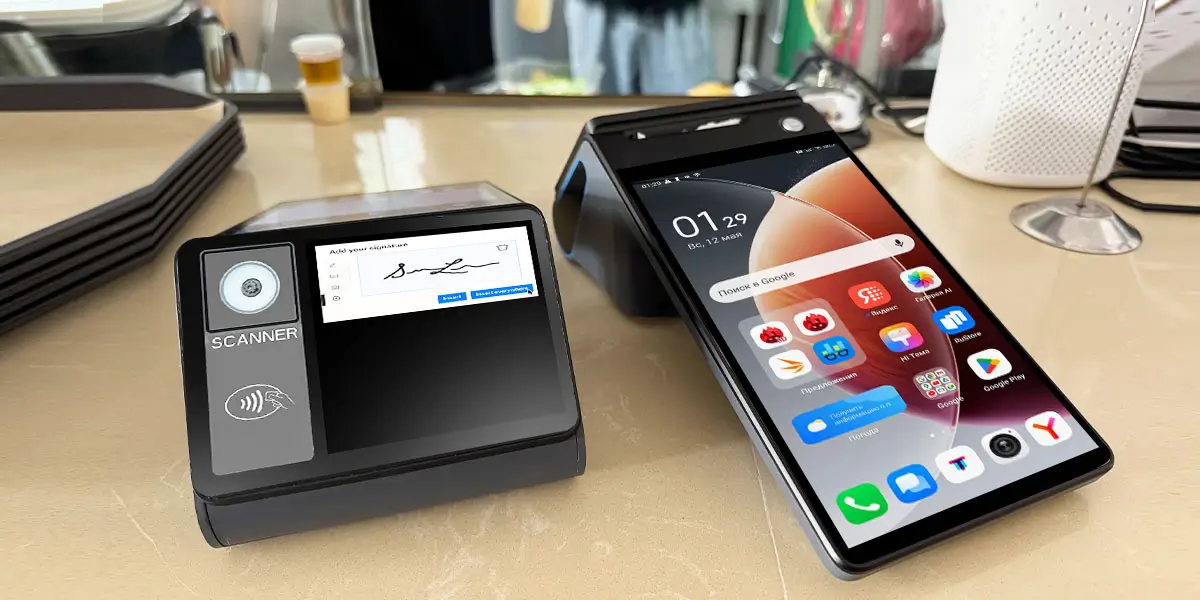
Đối với các triển khai trên quầy và di động, Máy POS Android ZCS Z108 Máy có màn hình chính 8 inch, màn hình phụ tùy chọn 3.95 inch hoặc 2.6 inch, tích hợp in nhiệt, hoạt động bằng pin và kết nối có dây hoặc không dây. Màn hình dành cho khách hàng có thể hiển thị tổng số tiền và trạng thái hóa đơn trong khi người vận hành quản lý giao dịch trên màn hình chính.
Z108 hỗ trợ tích hợp mô-đun kiểm soát thuế thông qua một khe cắm nội bộ được dành riêng. ZCS có thể phối hợp cấu hình phần cứng với dự án tài chính của người mua, bao gồm không gian lắp đặt mô-đun, giao diện điện, yêu cầu nguồn điện và độ phù hợp với vỏ thiết bị. Điều này cung cấp cho các ngân hàng, nhà bán lẻ, nhà phân phối và nhà cung cấp giải pháp một nền tảng Android linh hoạt cho việc triển khai tài chính theo từng quốc gia cụ thể.
Bên mua hoặc đối tác giải pháp địa phương có thể kết hợp mô-đun kiểm soát thuế đã chọn với ứng dụng tài chính, giao diện cơ quan thuế và lộ trình chứng nhận cần thiết. ZCS cung cấp hỗ trợ phần cứng đầu cuối tương ứng và điều phối kỹ thuật cấp dự án, cho phép cấu hình giải pháp hoàn chỉnh phù hợp với các quy định của thị trường mục tiêu.
Trong giai đoạn thử nghiệm, nhóm tích hợp cần điền đầy hàng đợi ngoại tuyến, khởi động lại thiết bị, sử dụng hết giấy in, thay đổi mạng và khôi phục dịch vụ đồng thời kiểm tra xem thông tin nhận dạng tài liệu, tổng thuế và xác nhận có nhất quán hay không. Thiết kế di động của Z108 hỗ trợ thu thập dữ liệu di động, trong khi cả hai tùy chọn màn hình phụ đều có thể hiển thị tổng số tiền và thông tin biên lai tại các quầy cố định.
Hệ thống quản lý thiết bị đầu cuối có thể báo cáo tình trạng thiết bị, triển khai các ứng dụng đã được phê duyệt và xác định phần mềm lỗi thời, nhưng các bản cập nhật phải tuân thủ cấu hình tài chính đã được chứng nhận. Việc thay đổi từ xa khẩn cấp làm thay đổi logic tài chính hoặc các thành phần bảo mật có thể làm mất hiệu lực phê duyệt hoặc tạo ra các bản ghi không nhất quán trên toàn hệ thống.
Các nhóm vận hành nên tách biệt nội dung ứng dụng thông thường khỏi phần mềm tài chính được kiểm soát, tiến hành cập nhật trên các thiết bị thử nghiệm và lưu giữ lịch sử phiên bản. Bảng điều khiển trung tâm nên hiển thị các thiết bị đầu cuối có hàng đợi ngoại tuyến ngày càng tăng, mã lỗi lặp lại, sự cố về đồng hồ hoặc thiếu thông tin đăng ký để bộ phận hỗ trợ có thể can thiệp trước khi bỏ lỡ thời hạn báo cáo theo quy định.
Nhân viên thu ngân cần một hướng dẫn ngắn gọn giải thích liệu giao dịch có thể tiếp tục hay không, cần xuất hóa đơn nào và khi nào cần dừng lại. Quản lý cửa hàng cần thông tin về hàng chờ và quy trình giải quyết vấn đề. Bộ phận thuế hoặc tài chính cần biết thời hạn pháp lý và quy trình điều chỉnh. Bộ phận hỗ trợ kỹ thuật cần trạng thái dịch vụ, nhật ký và cách an toàn để thử lại mà không thay đổi danh tính của họ.
Sổ tay hướng dẫn cần phân biệt giữa lỗi thiết bị đầu cuối đơn lẻ, sự cố mạng trên toàn hệ thống và sự cố dịch vụ của cơ quan thuế. Lỗi thiết bị cục bộ có thể cần chuyển sang thiết bị dự phòng đã được phê duyệt; sự cố mạng trung tâm có thể đòi hỏi quy trình dự phòng rộng hơn. Nhân viên không bao giờ được tự ý tạo ra chuỗi biên lai hoặc xóa các bản ghi bị từ chối để làm cho bảng điều khiển trông gọn gàng hơn.
Sau khi khôi phục, người quản lý xác minh rằng số lượng hàng chờ đã về 0 hoặc được chuyển vào các trường hợp ngoại lệ đã được ghi nhận, trong khi bộ phận tài chính so sánh tổng số tiền bán hàng tại điểm bán, các chứng từ tài chính đã được chấp nhận và các khoản thanh toán. Bất kỳ sự thiếu sót nào vẫn được ghi nhận với người chịu trách nhiệm, lý do và tài liệu khắc phục. Quá trình chuyển giao này biến việc kết nối lại kỹ thuật thành quá trình khôi phục hoạt động kinh doanh có thể kiểm toán được.
Báo cáo quản lý thuế OECD năm 2025 Lưu ý rằng hơn một nửa số cơ quan được khảo sát nhận dữ liệu từ các thiết bị tài chính điện tử hoặc máy tính tiền, với phần lớn trong số đó sử dụng phương thức chuyển khoản tự động. Khả năng khôi phục sự cố đáng tin cậy rất quan trọng vì hồ sơ điện tử ngày càng được sử dụng nhiều trong các hệ thống giám sát tuân thủ và kiểm toán.
Do đó, thiết kế hệ thống ngoại tuyến không chỉ cần bảo toàn khả năng giao dịch của người bán mà còn phải bảo toàn khả năng xác minh tính đầy đủ, thứ tự và tính toàn vẹn của cơ quan thuế sau khi truyền dữ liệu bị chậm trễ. Việc giám sát hàng đợi, hồ sơ có chữ ký và nhật ký kiểm toán bất biến giúp chứng minh rằng sự cố mạng không trở thành cơ hội để bỏ sót doanh số bán hàng.
Ngắt kết nối thiết bị đầu cuối trước khi gửi, trong quá trình truyền và sau khi máy chủ chấp nhận bản ghi nhưng trước khi nhận được xác nhận. Kiểm tra tình trạng từ chối của máy chủ thuế sau khi kết nối lại, thử lại lần nữa khi có bản sao trùng lặp, kẹt giấy, khởi động lại, pin yếu và hàng đợi đầy. Xác nhận những gì khách hàng nhìn thấy và những gì kiểm toán viên có thể tái tạo lại.
Chương trình thí điểm nên đo lường thời gian chờ tối đa, tỷ lệ thành công khi thử lại, tỷ lệ trùng lặp, số lượng bản ghi chưa được giải quyết, thời gian khôi phục và độ chính xác của tổng số thuế. Nên sử dụng nhiều thiết bị tại cùng một địa điểm nộp thuế, vì việc đánh số đồng thời và chia sẻ kho dữ liệu có thể phát hiện ra các xung đột mà thử nghiệm trên một thiết bị đầu cuối duy nhất bỏ sót.
Câu 1. Máy POS thuế có thể luôn xuất hóa đơn khi máy chủ thuế ngoại tuyến không?
Không. Loại tài liệu được phép và thời hạn nộp hồ sơ phụ thuộc vào quy định thuế địa phương và giải pháp đã được phê duyệt.
Câu 2. Biên lai in ngoại tuyến có tự động được coi là hóa đơn thuế hợp lệ không?
Không. Một số hệ thống yêu cầu quyền truy cập máy chủ hoặc định dạng dự phòng cụ thể trước khi tài liệu có giá trị pháp lý.
Câu 3. Hệ thống POS tránh tạo hóa đơn trùng lặp như thế nào sau khi kết nối lại?
Nó tái sử dụng mã định danh tài liệu ổn định, kiểm tra trạng thái khi việc xác nhận không chắc chắn và đảm bảo các lần thử lại không thay đổi kết quả.
Câu 4. Z108 hỗ trợ các dự án tài chính như thế nào?
Z108 có sẵn một khe cắm bên trong dành cho mô-đun kiểm soát thuế, và ZCS có thể phối hợp cấu hình phần cứng thiết bị đầu cuối với mô-đun được người mua lựa chọn và các yêu cầu của dự án.
Câu 5. Người mua nên kiểm tra những gì trong dự án Z108?
Kiểm thử tích hợp mô-đun, phần mềm tài chính, tính toàn vẹn của hàng đợi ngoại tuyến, quy trình xử lý biên lai, kết nối lại, ngăn ngừa trùng lặp và lộ trình chứng nhận cần thiết tại thị trường mục tiêu.
Chế độ ngoại tuyến về tài chính tốt không che giấu sự cố mất điện. Nó ghi lại giao dịch bán hàng theo trạng thái pháp lý đã được xác định, cho người bán và khách hàng biết trạng thái đó có nghĩa là gì, bảo vệ tài liệu khỏi bị sửa đổi và hoàn tất báo cáo khi dịch vụ được khôi phục. Với khe cắm mô-đun kiểm soát thuế được dành riêng, chức năng in tích hợp và các tùy chọn màn hình phụ 3.95 inch hoặc 2.6 inch, Z108 có thể được cấu hình với giải pháp tài chính của người mua cho việc triển khai tại quầy hoặc di động. ZCS hỗ trợ phần cứng thiết bị đầu cuối và phối hợp với nhóm dự án của người mua trong suốt quá trình tích hợp.






 Trang chủ
 Thanh toán thẻ không tiếp xúc có hoạt động được không khi không có internet?

