
2026-09-28 Автор : ZCS
Агент здійснює зняття готівки, термінал чекає, а відповіді так і не з'являється. Клієнт, можливо, вже отримав сповіщення про списання коштів. Агент все ще зберігає готівку. Повторне натискання кнопки зняття може призвести до другого списання коштів, тоді як негайна сплата готівки може призвести до збитків, якщо перший запит так і не надійшов до банку. Це центральна проблема, яка стоїть за тайм-аутом банківського терміналу POS-терміналу агента: пристрій знає, що відповідь не надійшла, але ще не знає фінансового результату.
Надійна система переводить транзакцію в невизначений стан, зберігає початкове посилання та запитує у хоста статус. Транзакція завершується лише тоді, коли система може підтвердити схвалення, а агент завершує крок обробки готівки або отримання. Якщо схвалення відбулося, але завершення ні, сторнування скасовує авторизацію або відновлює рахунок відповідно до правил обробки банку.
Ширший зв'язок між пристроєм, програмою та хостом розглядається в посібник з обладнання POS-агента для банківських агентівВідновлення після тайм-ауту залежить від того, чи кожен рівень використовує однаковий ідентифікатор транзакції та модель стану; швидший термінал не може компенсувати проблему програми, яка сприймає тишу як збій.
На екрані може відображатися одне повідомлення про тайм-аут, але кілька посилань можуть завершитися невдачею. Запит може ніколи не покинути термінал. Шлюз може отримати його, але не досягти основної банківської системи. Основне управління може схвалити його, тоді як відповідь втрачається на зворотному шляху. Термінал може отримати схвалення, а потім аварійно завершити роботу, не зафіксувавши завершення. Кожен випадок виглядає схожим для агента та вимагає різних дій з боку сервера.
Відхилення – це остаточна негативна відповідь. Тайм-аут – це відсутність остаточної відповіді протягом періоду очікування програми. Тому програма повинна позначати тайм-аут як очікуваний або невідомий, запобігати негайному повторному надсиланню та надавати дію запиту статусу, пов’язану з початковим посиланням на транзакцію.
Публічні правила Visa вирішують цю проблему, пов'язану з оплатою карткою: запізніле схвалення, отримане після закінчення часу очікування POS, вимагає скасування авторизаціїСистеми агентського банкінгу можуть використовувати різні схеми, але застосовується той самий принцип контролю: схвалення, яке неможливо виконати, не повинно залишатися як незрозуміле затримування або дебет.
Термінал спочатку заморожує стан транзакції та зберігає початкове посилання, суму, токен рахунку, агента, пристрій, позначку часу та послідовність запиту. Потім програма надсилає запит статусу замість чергового фінансового запиту. Остаточна відповідь хоста визначає наступну дію: завершення обслуговування клієнтів, скасування схваленої транзакції або ескалація запиту, якщо хост все ще не може визначити результат.
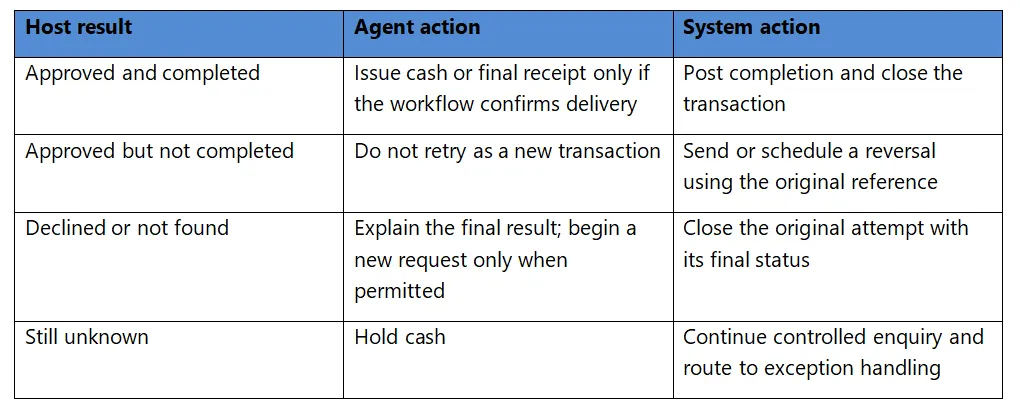
Хост повинен зробити повторні спроби ідемпотентними. Якщо той самий запит надходить знову з тим самим унікальним ключем, система повертає початковий результат, а не публікує ще одне зняття коштів або депозит. Новий ключ має представляти справді нову інструкцію клієнта, а не спробу агента уникнути обертового екрану.
Сторнування скасовує або розблоковує транзакцію, яка була авторизована, але не могла бути завершена правильно. Повернення коштів – це пізніше повернення коштів клієнту після завершення покупки або послуги. Зворотний платіж – це процес оскарження, що регулюється платіжною мережею або емітентом. Використання термінів як взаємозамінних створює погані сценарії підтримки та неправильні записи в реєстрі.
Інтерфейс повинен розрізняти «Обробка», «Схвалено», «Відхилено», «Очікується скасування» та «Статус невідомий». Тільки червоного тексту недостатньо, оскільки агенти часто інтерпретують будь-яку помилку як дозвіл на повторну спробу. На екрані має відображатися коротка інструкція, наприклад, «Не повторюйте це зняття; перевірте статус», разом із посиланням, яке може знайти персонал служби підтримки.
Квитанції вимагають такої ж дисципліни. Квитанція, що очікує на розгляд, не повинна виглядати як доказ того, що готівка перейшла до інших рук. Остаточна квитанція повинна містити інформацію про банк або програму, замаскований ідентифікатор клієнта, ідентифікатор агента, суму, комісії, час, унікальне посилання та остаточний статус. Передруки повинні зберігати оригінальну ідентифікацію транзакції та бути позначені як копії.
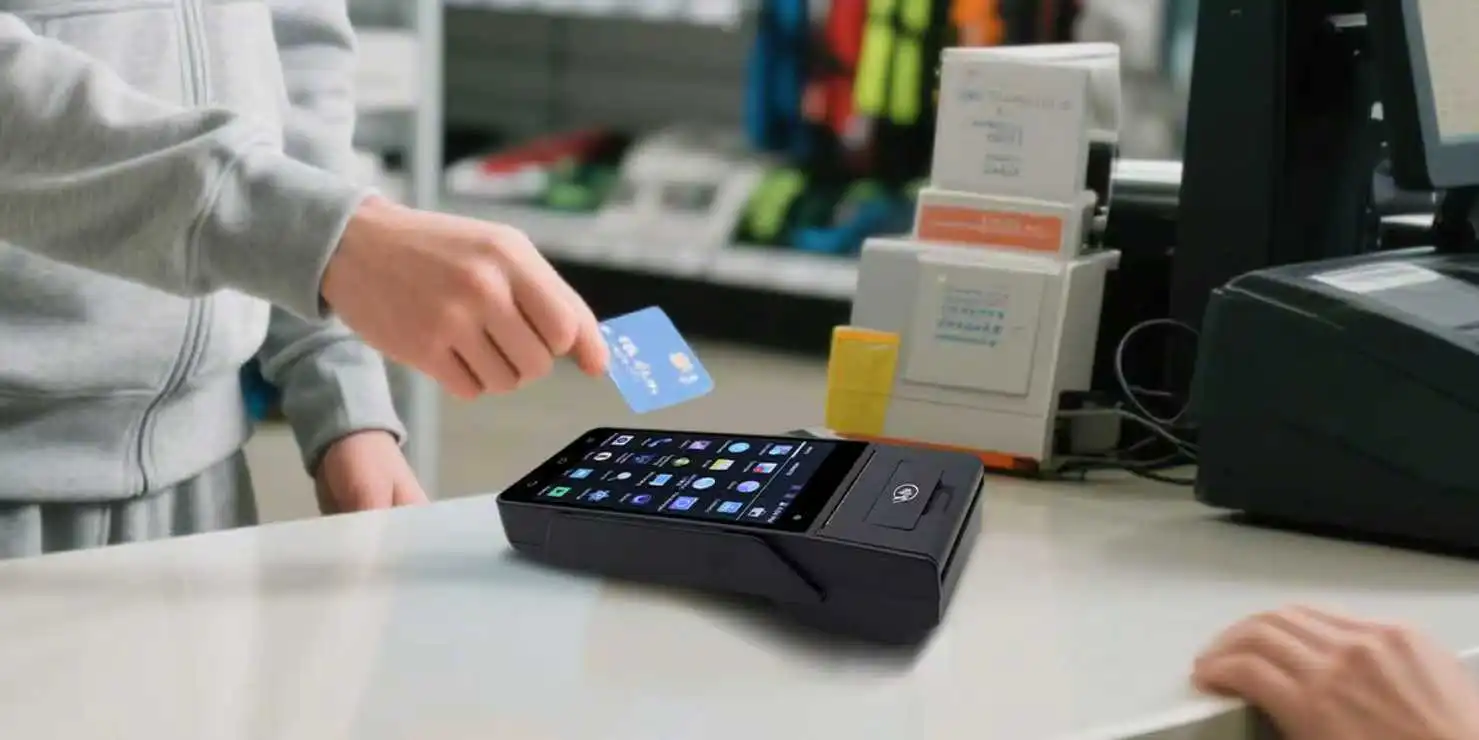
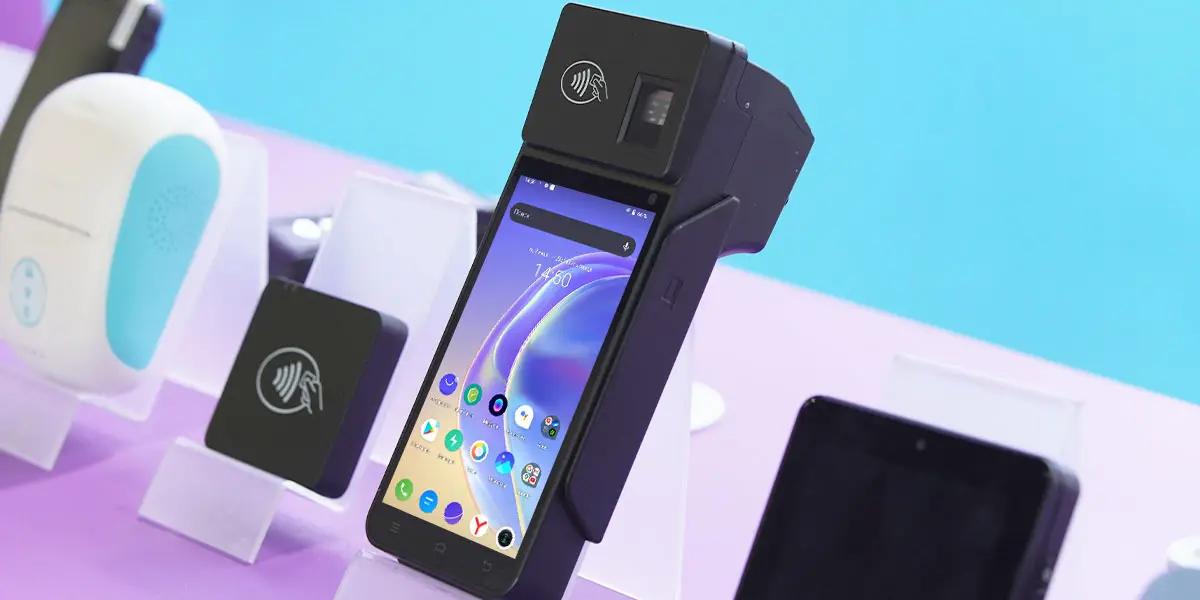
Команда Платіжний термінал ZCS Z90 – це практична портативна платформа для банківських операцій агентів, яка поєднує прийом карток, зчитування штрих-кодів або QR-кодів та друк свідчень клієнтів. Вбудований 58-міліметровий принтер допомагає програмі розрізнити остаточний чек від повідомлення, що очікує розгляду, а камера та додатковий модуль відбитків пальців можуть підтримувати затверджені кроки ідентифікації клієнта або рахунку.
Опублікована конфігурація Z90 містить перелік PCI PTS 5.x, контактних та безконтактних схвалень EMV, PayWave та PayPass. Ці схвалення підтримують визначені функції безпеки платежів та сумісності; вони не створюють логіку тайм-ауту банку. Банк або інтегратор повинен реалізувати унікальні посилання, запит статусу, ідемпотентність, повідомлення про сторнування та узгодження реєстру в застосунку та на хості.
Команди закупівель можуть використовувати посібник із сертифікації POS-терміналів, щоб відокремити схвалення терміналів від заявки на оплату та прийняття процесором. Перед масовим розгортанням слід перевірити точне обладнання, прошивку, стан сертифіката та шлях еквайрингу Z90 для запланованого розгортання.
Команда POS-термінал для оплати вен долоні Z90NP додає безконтактне розпізнавання вен долоні та відбитків долоні до портативного платіжного терміналу з вбудованим принтером. Проект агентського банкінгу може використовувати біометричне підтвердження перед зняттям коштів з високим рівнем ризику або під час ідентифікації клієнта, відповідно до правил реєстрації, конфіденційності та резервного використання банку.
Успішне зіставлення вен на долоні не доводить, що фінансовий запит виконано. Додаток повинен розділяти стан ідентифікації та стан транзакції, а потім прив’язувати підтвердженого клієнта до одного конкретного запиту. Після тайм-ауту повторне біометричне зчитування не повинно генерувати друге зняття коштів. Термінал повинен знову відкрити початковий запис, що очікує, та виконати запит статусу.
Звірка агента – це більше, ніж просто порівняння готівки із загальною кількістю успішних транзакцій. Звіт про закриття повинен розділяти завершені депозити, завершені зняття коштів, сторнування, елементи, що очікують на сторнування, відхилені запити та невирішені таймаути. Позика готівки агента повинна змінюватися лише тоді, коли операційна процедура вказує на те, що вартість була доставлена або отримана.
Банк повинен звірити журнал терміналу, комутатор або шлюз, основну книгу та запис готівки агента. Для розбіжностей потрібні власник та термін. Сторно, підтверджене комутатором, але відсутнє на рахунку клієнта, не повинно закриватися лише тому, що термінал повідомляє про успіх. І навпаки, дублікат кредиту клієнта може призвести до ще більших збитків, якщо персонал служби підтримки компенсує витрати, не перевіривши оригінальне посилання.
Клієнт, який бачить сповіщення про дебет, але не отримує готівки, сприймає цю подію як втрачені гроші, навіть якщо банк очікує автоматичного скасування. Квитанція, сценарій агента та повідомлення служби підтримки повинні використовувати однакове посилання та статус. У них має бути зазначено, що повинен зробити клієнт, як банк повідомить про результат та відповідний період вирішення проблеми згідно з місцевими правилами.
Служба підтримки не повинна обіцяти новий кредит, доки не буде відстежено початкову транзакцію. Передчасне ручне коригування може призвести до автоматичного сторнування та створення подвійного кредиту. Система управління справами повинна пов'язувати будь-яку компенсацію, звільнення від сплати збору або попередній кредит з початковим запитом, а правила затвердження та стягнення повинні бути чітко зафіксовані.
Метрики обслуговування клієнтів повинні розділяти технічне відновлення та відновлення клієнта. Перемикач може завершити сторнування за лічені хвилини, тоді як доступний баланс клієнта залишається ураженим довше. Банки повинні контролювати час до досягнення остаточної вартості рахунку, повторні контакти та прострочені справи, а потім використовувати ці результати для покращення ескалації обробки даних та інструкцій агентів.
Агентам потрібен короткий сценарій: зупинити, зберегти готівку, зберегти посилання, перевірити статус і звернутися за визначеним маршрутом підтримки, якщо результат залишається невідомим. Командам підтримки потрібен доступ до пошуку за посиланням, пристроєм, агентом, токеном клієнта та часом. Операційним командам потрібні інформаційні панелі для визначення часу очікування, середнього часу вирішення, застарілих елементів, що очікують на розгляд, та місць з повторюваними збоями підключення.
Автоматичні таймери реверсування можуть зменшити ручну роботу, але таймер повинен відповідати платіжній рейці та поведінці хоста. Занадто раннє реверсування може призвести до затримки завершення; занадто тривале очікування шкодить клієнтам і блокує баланси. Правила схеми, місцеві нормативні акти та угоди з обробником визначають дозволену послідовність і терміни.
Пілот повинен переривати зв'язок у кількох моментах: до того, як запит досягне шлюзу, після того, як шлюз перешле його, після схвалення хостом, під час друку квитанції та під час перезапуску програми. Тестуйте те саме посилання після перезавантаження, після виходу агента з системи та після повторного підключення терміналу. Очікуваним результатом є одна фінансова подія з відстежуваним кінцевим станом.
Тестування також має охоплювати дубліковані натискання, нетерпляче натискання кнопок, низький заряд батареї, переповнене локальне сховище, дрейф годинника та затримки відповідей хоста. Переконайтеся, що оновлення TMS не можуть стерти журнали, що очікують на виконання, і що персонал служби підтримки може відновити докази, не розкриваючи облікові дані облікового запису чи біометричні шаблони.
Q1. Чи повинен агент повторити спробу одразу після тайм-ауту POS?
Ні. Агент повинен перевірити статус початкової транзакції. Новий фінансовий запит може створити дублікат дебету або зняття коштів.
Q2. Чи означає тайм-аут, що з клієнта не стягнуто плату?
Ні. Хост міг схвалити або опублікувати запит, навіть якщо відповідь так і не надійшла до терміналу.
Q3. Чи може біометричне збігання запобігти скасуванню транзакцій?
Ні. Біометричні дані можуть підтвердити особу, тоді як сторнування виправляють авторизацію або публікацію, яку не вдалося завершити. Контрольні засоби вирішують різні проблеми.
Q4. Що має бути вказано в очікуваному чеку?
Чіткий ярлик «очікує» або «невідомий статус», оригінальне посилання, час, сума та спосіб отримання підтримки. Він не повинен бути схожим на остаточне підтвердження отримання готівки.
Q5. Який найважливіший технічний контроль?
Спільне унікальне посилання на транзакцію з ідемпотентною обробкою хоста, запитом статусу та перевіреним шляхом реверсування.
Надійна банківська система агента ніколи не просить агента вгадувати, чи означає мовчання успіх. Вона зберігає початковий запит, перевіряє авторитетний хост, скасовує неповні схвалення та узгоджує кожен виняток. Z90 та Z90NP забезпечують відповідне обладнання для оплати, ідентифікації та отримання квитанцій для цих робочих процесів; архітектура банківського застосунку та обробки визначається, чи стає тайм-аут контрольованим винятком чи суперечкою з клієнтом.






 Home
 Автономний режим фіскального POS: що відбувається, коли податкові сервери виходять з ладу?

