
2026-10-08 Författare: ZCS
Kontaktlösa kortbetalningar fungerar utan internet från kundens sida, men en terminal kan endast godkänna en betalning offline inom strikta gränser som fastställts av kortutgivaren och terminalen. En betalning som rensas i ett källarkafé kan fortfarande nekas timmar senare, när terminalen återansluter och utgivaren äntligen ser transaktionen.
Acceptans offline kontra online beror på vilken komponent som fattar beslutet om godkännande, så kategorin behöver först en exakt definition.
Kontaktlös kortbetalning använder ISO/IEC 14443 NFC-kommunikation vid 13.56 MHz för att leverera EMV-baserad tryckauktorisering för kortinnehavare och handlare. Nuvarande acceptans delas upp i onlineauktorisering, representerad av Visa- och Mastercard-nätverksrouting, och offline-godkännande, med hjälp av terminalens golvgränser och korträknare.
Enkelt uttryckt är en tryckning bara så offline-kompatibel som terminalens konfiguration och kortets egna gränser tillåter.
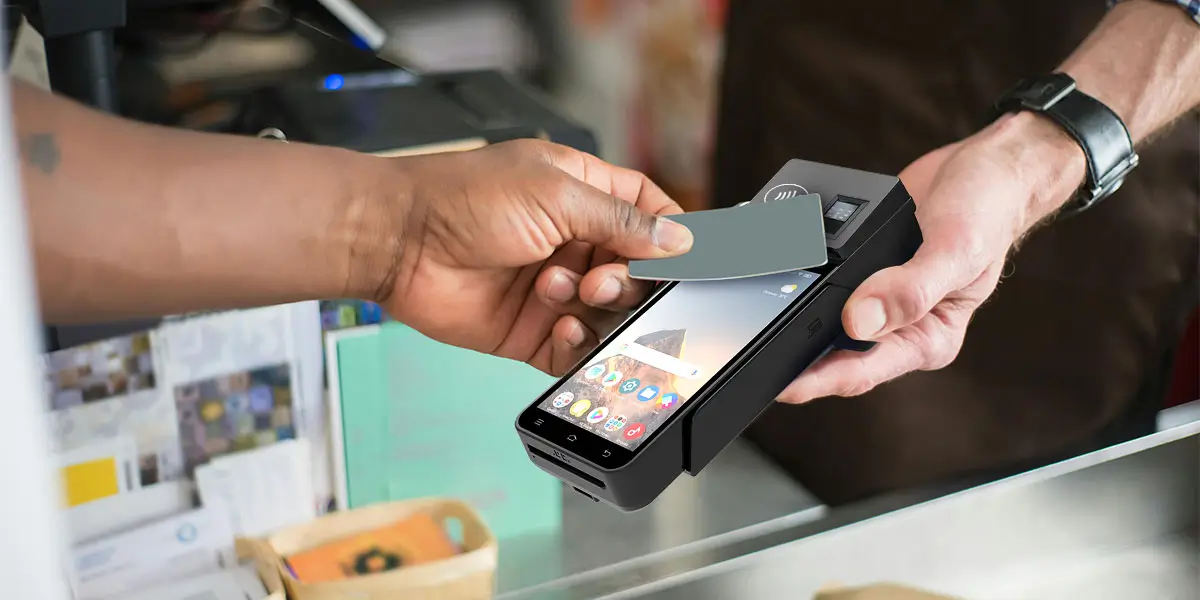
Snabbt svar: Ja för kunden, villkorligt för handlaren. Ett kort eller en telefon behöver aldrig internet för att kunna kopplas upp. Terminalen behöver en länk till inlösaren för normalt godkännande och återgår till begränsat offline-godkännande när den länken misslyckas.
En kontaktlös betalning är beroende av tre separata anslutningar, och endast en av dem tillhör kunden.
| skikt | Behöver du internet vid kranen? | Vad händer när det är nere |
|---|---|---|
| Kundens kort eller telefon | Nej | Chipet eller plånboken producerar betalningsdata lokalt; Apple Pay fungerar utan Wi-Fi- eller mobiltäckning |
| Terminal ↔ inlösare | Ja för online-auktorisering; nej för godkännande offline | Terminalen återgår till offline EMV eller store-and-forward, eller avböjer |
| Utgivarens beslut | Endast realtid när du är online | Offline-tappar når utfärdaren senare i batchen, och utfärdaren kan fortfarande avböja. |
Ett kontaktlöst kort har ett chip som strömförsörjs från terminalens NFC-fält, så kortet behöver inget batteri och inget eget nätverk. Apple Pay följer samma logik: Visas vägledning för Apple Pay offline anger att en kontaktlös betalning inte kräver någon internetanslutning vid köptillfället. Telefonen har ett enhetskontonummer istället för det 16-siffriga kortnumret, så tryckningen behöver inte sökas upp.
Kortregistrering, kortspärrning och saldokontroller kräver en anslutning, enligt utfärdarens vanliga frågor. Själva kranen gör det inte.
En handelsterminal skickar normalt varje auktoriseringsförfrågan via inlösaren till utfärdaren. Kontaktlösa betalningar känns omedelbara men är vanligtvis fortfarande auktoriserade online, vilket är anledningen till att en död Wi-Fi-router kan stoppa en kö även när alla kunders kort är okej.
Reservalternativet är offline-godkännande, och det existerar endast när tre villkor är uppfyllda: utfärdaren har konfigurerat kortet för offline-användning, inlösaren har aktiverat offline-lägen på terminalen och terminalens gränser inte har uttömts.
En kontaktlös EMV-transaktion går igenom fyra kontroller innan terminalen väljer mellan godkännande, onlineauktorisering och avslag.
1. Kortläsning: Terminalen driver kortet via NFC och läser applikationsdata.
2. Offline-dataautentisering (SDA, DDA eller CDA): Terminalen verifierar kortets RSA-signerade data för att bekräfta att kortet är äkta.
3. Terminalriskhantering: Terminalen kontrollerar golvgränsen, hastighetsräknarna och dess undantagsfil.
4. Beslut: Terminalen och kortet är överens om att godkänna offline, gå online eller avvisa.
Onlineauktorisering är standardvägen för nästan varje tryckning. Processen börjar vid kortläsaren, vars roll i kontaktlösa betalningar är begränsad till strömförsörjning, datautbyte och kryptograminsamling, och det verkliga beslutet sker hos utfärdaren. Terminalen vidarebefordrar begäran via inlösaren, och utfärdaren godkänner eller avslår inom några sekunder. Utfärdaren ser livesaldo, bedrägerisignaler och kortstatus innan terminalen bekräftar försäljningen, vilket är anledningen till att onlineauktorisering har den lägsta risken för avslag av de tre vägar som beskrivs nedan.
Offline EMV-auktorisering låter kortchippet och terminalen godkänna en överföring utan att kontakta utfärdaren. Kortet returnerar ett kryptogram för offlinegodkännande, terminalen lagrar transaktionen och batchen når processorn senare. Kortet begränsar hur ofta detta kan ske genom utfärdarinställda offlineräknare, så ett kort som har träffat sin räknare tvingar fram nästa överföring online.
En terminal som är konfigurerad som endast online hoppar över offline-dataautentisering och använder vanligtvis en nollgräns, så den avvisar transaktionen offline istället för att godkänna den; Visas konfigurationsguide för endast online-terminaler dokumenterar detta beteende.
Store-and-forward (SAF) är en reservlösning på terminalnivå som godkänner transaktionen utan verifiering och skickar transaktionen till utfärdaren senare. Adyens dokumentation anger att SAF stöder kontaktlösa transaktioner från de största kortsystemen, men inte de flesta lokala system, QR-plånböcker, magnetremsa eller cashback.
| Online-auktorisering | Offline-EMV | Lagra och vidarebefordra | |
|---|---|---|---|
| Vem bestämmer | emittent | Kortchip + terminal | Endast terminal |
| Utfärdarverifiering vid tryckning | Ja | Nej, korträknare gäller | Nej |
| Avvisa risken efter kranen | Ingen | Låg | Hög |
| Ansvar om det avslås senare | Regler för utgivare/inlösare | Delas av schemaregler | Merchant |
| Typisk användning | Normal handel | Planerad offline-acceptans | Reserv för nödavbrott |
När båda offline-lägena är aktiverade testar Adyens plattform offline EMV först och store-and-forward sedan.
Siffrorna nedan avgör om ett tryck offline rensas eller studsar senare.
Offline-kompatibla betalningsterminaler tillämpar vanligtvis tak per transaktion från 100 dollar som standard hos Oolio till maximalt 10 000 dollar på plattformen hos Stripe, och lagrar 100 till 2 000 offline-transaktioner per enhet. Att välja terminaler med konfigurerbara golvgränser och transaktionsantal förhindrar oåterkalleliga avslag från utfärdare under längre anslutningsavbrott.
Dessa tak sätts på terminal- eller betalningsplattformsnivå, inte av kortet, så två butiker på samma gata kan bete sig olika under samma avbrott.
| Begränsa | Exempelvärden |
|---|---|
| Tak offline per transaktion | 100 USD i standardbelopp (Oolio); 10 000 USD i obligatoriskt maxbelopp (Stripe) |
| Antal offline-transaktioner | 100 lagrade (BlockChyp); 999–2 000 per pinplatta, per modell (Oolio) |
| Daglig offline-summa | 10 000 USD i standardinställning på en delmängd av pinpad-modeller (Oolio) |
| Kontaktlös i SAF | Kan blockeras via konfiguration (Adyen) |
Utfärdaren avgör om ett kort överhuvudtaget kan godkännas offline. Adyen listar två frågor som avgör resultatet: om utfärdaren har konfigurerat kortet för offlinebetalningar och om terminalen redan har nått sitt maximala antal offlinebetalningar. Om endera av dem misslyckas skickas kortet online eller avvisas.
Reglerna för kontaktlös betalning begränsar kontrollen när en PIN-kod krävs, inte om nätverket behövs. I Storbritannien, Regler för kontaktlösa gränser för brittiska finanser sätta ett tak på 100 pund för kort med ett enda tryck. En kumulativ betalning på 300 pund, eller fem tryckningar i rad, utlöser sedan stark kundautentisering; mobila plånböcker som Apple Pay fungerar utan en fast gräns på 100 pund.
Enligt riktlinjer från UK Finance som publicerades i mars 2026 tillåter FCA banker och betalningsleverantörer med starka bedrägerikontroller att ändra dessa gränser från och med den 19 mars 2026, och det är osannolikt att kunderna kommer att se omedelbara förändringar eftersom terminaler och branschregler också behöver uppdateras. UK Finance rapporterar 19.2 miljarder kontaktlösa betalningar till ett värde av 311 miljarder pund i Storbritannien år 2025, och FCA-citerade data från UK Finance visar 82 % av kontaktlösa transaktioner under 25 pund.
Skillnaden är viktig vid disken: ett tryck under 100 pund behöver fortfarande en godkännandeväg även när nätverket är nere, medan 300 pund eller fem tryckningar fungerar som en räknare på kortsidan som tvingar nästa transaktion att använda en PIN-kod eller gå online. En kumulativ räknare återställs därför endast genom en autentiserad, utfärdarsynlig transaktion, inte genom en terminals offline-beslut.
Den tidigare regeländringen finns dokumenterad i FCA:s policy för kontaktlösa gränser, vilket höjde den enda gränsen från 45 pund till 100 pund och den kumulativa tröskeln från 130 pund till 300 pund.
Offline-acceptans av kontaktlösa kort i handlarmiljöer beror på utfärdarkonfigurerade offline-räknare och inlösares fastställda golvgränser. Godkännande av "store-and-forward" överför avståendesansvaret till handlaren, medan EMV offline-auktorisering kontrollerad av korträknare begränsar overifierad exponering, en sekvens som Adyen tillämpar genom att prova offline EMV före store-and-forward.
Den praktiska konsekvensen är att handlaren, inte kunden, absorberar förlusten när en offline-tappning misslyckas vid avveckling.
Både Braintree och Stripe uppger att handlaren bär risken för att transaktionen avböjs offline. Braintree noterar att en lagrad offlinetransaktion som avböjs av utfärdaren efter vidarebefordran inte finansieras av handlaren. Stripe uppger att det inte finns något sätt att återkräva pengarna när utfärdaren avböjer eller om en manipulerad läsare inte kan vidarebefordra betalningar. BlockChyp tillägger att lagrade transaktioner kan gå förlorade permanent om terminalens interna lagring slutar fungera.
Stripes offline-läge ger kredit för täckning: det fungerar på iOS, Android, React SDK och alla Stripe-läsare, med en fast gräns på 10 000 dollar per transaktion. Begränsningen är operationell, eftersom läsaren måste vara ansluten innan den går offline och handlaren tar all risk för avslag och manipulering. Adyens store-and-forward för Tap to Pay på iPhone stöds för närvarande endast i USA.
Terminaler som lagrar offline-transaktioner måste fortfarande uppfylla kraven efterlevnadsstandarder för kontaktlösa betalningar som styr kryptering och nyckelhantering.
Offline-godkännande beror på betalningsmetoden, och QR-plånböcker är det tydligaste undantaget. Chip-och-PIN-, kontaktlösa kort- och mobilplånboksbetalningar passerar alla genom samma EMV-kärna på terminalen, medan QR- och magnetremsbetalningar ligger utanför den offline-reservlösning som beskrivs i föregående avsnitt.
| Metod | Godkännande offline vid terminalen? | Bas |
|---|---|---|
| Chipkort (kontakt) | Ja | Offline EMV eller SAF, stöds av större system (Adyen) |
| Kontaktfritt kort | Ja, inom gränserna | Golvgräns och korträknare; kan blockeras i SAF |
| Apple Pay | Ja, inom gränserna | Inget internet behövs på telefonen (Visa); terminalregler gäller fortfarande |
| QR-kodsplånböcker | Nej | Stöds inte av store-and-forward (Adyen) |
| Magnetisk rand | Nej i SAF | Exkluderat från SAF (Adyen); separata svepgränser offline finns |
Terminalen måste ha den kontaktlösa EMV-kärnan som fattar offline-beslut. NFC kontaktlösa POS-terminaler byggd för EMV nivå 1 och nivå 2 kan köra riskhantering lokalt, medan en läsare som bara vidarebefordrar data till en molnapp inte kan det. Hårdvara utan den kärnan kan läsa ett kort men kan inte tillämpa golvgränser eller hastighetskontroller, vilket lämnar förvärvarens värd som den enda beslutsfattaren och gör att varje tryckning är beroende av anslutning.
Fem steg bekräftar om en terminal kan godkänna en avlyssning offline, och flygplanslägestestet avgör det. Varje steg ger ett ja-eller-nej-svar som kan skrivas ner före nästa avbrott.
1. Fråga inlösaren om offline EMV, store-and-forward eller båda är aktiverade för handlar-ID:t. Fråga vilka kortsystem som omfattas, eftersom store-and-forward exkluderar de flesta lokala system (Adyen), och om kontaktlösa betalningar är blockerade i store-and-forward-läget.
2. Bekräfta hårdvaran: terminalen behöver en certifierad EMV-kärna, stöd för offline-dataautentisering, en konfigurerbar golvgräns och ett tak för transaktionsantal, och databladet eller certifieringsbrevet bör ange var och en av dessa uttryckligen, precis som med en EMV nivå 2-betalningsterminal.
3. Sätt gränserna: välj ett tak per transaktion och ett tak för antal transaktioner som matchar den risk som verksamheten kan absorbera.
4. Kör flygplanslägestestet: koppla ur terminalen, tryck på ett kort med lågt värde och notera att resultatet är lagrat, men inte godkänt.
5. Återanslut och avstäm: bekräfta att varje lagrad betalning vidarebefordras och spåra eventuella avslag från utfärdare.
F1. Kan jag använda tryckbetalning utan någon telefontäckning alls?
Ja, kundens betalning fungerar utan signal; resultatet beror på handlarens terminal. Kortet eller telefonen behöver ingen anslutning, och terminalen godkänner offline endast om offline-lägen och begränsningar tillåter det.
F2. Fungerar Apple Pay i flygplansläge?
Ja. Visa anger att Apple Pay inte behöver någon internetanslutning vid köptillfället. Att lägga till eller inaktivera kort kräver fortfarande en anslutning.
F3. Kan en butik acceptera kontaktlösa betalningar offline?
Ja, inom gränserna. Terminalen måste ha offline EMV eller store-and-forward aktiverat, hålla sig under gränsen per transaktion och transaktionsantal, och kortutgivaren måste tillåta offline-användning.
F4. Vad händer om en offlinebetalning avvisas senare?
Handlaren absorberar vanligtvis förlusten. Både Braintree och Stripe dokumenterar att avvisade offlinebetalningar inte finansieras eller inte kan återkrävas.
F5. Kan återbetalningar behandlas offline?
Vanligtvis inte. BlockChyp anger att returer inte kan behandlas medan store-and-forward är aktivt, så återbetalningar väntar tills terminalen är online igen.






 Hem
 Är Palm Vein-data säker? Malllagring, kryptering och sekretesslagar

