
2026-09-29 Auteur : ZCS
Un serveur fiscal peut devenir inaccessible pendant une vente. Le commerçant doit néanmoins servir le client, conserver les données de la transaction et émettre le document requis par la législation. Or, le terminal de point de vente ne peut pas considérer que chaque reçu imprimé localement constitue automatiquement un document fiscal valide. Le résultat dépend de l'architecture fiscale du pays, du dispositif ou du logiciel homologué et de la procédure de gestion des pannes définie par l'administration fiscale.
Le mode hors ligne des terminaux de point de vente fiscaux est le processus contrôlé d'enregistrement d'une transaction lorsque le terminal ne peut pas effectuer son échange normal avec le système fiscal. Une conception conforme protège l'enregistrement localement, lui attribue un statut traçable, empêche toute modification ou émission en double et transmet les données requises une fois la connexion rétablie. Certains régimes autorisent la soumission différée ; d'autres exigent des factures de secours, une numérotation pré-autorisée ou un autre canal de secours.
La terminologie et l'architecture sont expliquées dans le Guide des terminaux de point de vente fiscauxUn terminal de paiement électronique (EFD) doté d'une mémoire fiscale protégée, un terminal de paiement électronique virtuel et un système de compensation des factures en temps réel peuvent tous réagir différemment à une même panne de réseau.
Le terminal peut perdre sa connexion au réseau local, le logiciel intermédiaire fiscal peut tomber en panne, l'administration fiscale peut refuser la connexion ou son service peut être indisponible. Un paiement peut également aboutir malgré l'échec de la déclaration fiscale, car le système hôte acquéreur et la plateforme fiscale sont distincts. L'application doit donc afficher ces différents états au lieu de présenter un message générique « hors ligne ».
Avant de placer une vente dans une file d'attente hors ligne, le logiciel doit vérifier si la requête a bien été transmise au service fiscal. Si le serveur a accepté l'enregistrement mais que l'accusé de réception a été perdu, sa soumission à nouveau comme nouvelle facture risque de créer des doublons. La consultation du statut, un identifiant de document déterministe et un comportement idempotent du serveur sont donc aussi importants que le stockage local.
L'enregistrement local comprend généralement l'identité du vendeur et du lieu, l'identifiant du terminal ou de l'appareil fiscal, le numéro de document, la date et l'heure, les lignes de transaction, les catégories de taxes, les totaux, le mode de paiement et l'état actuel de la soumission de la demande. La réglementation du pays peut exiger une signature, un code de vérification, un compteur fiscal ou une entrée en mémoire protégée. Les champs exacts doivent être précisés dans les spécifications de l'autorité compétente.
Le besoin de documents protégés est ce qui distingue Matériel de point de vente fiscal À partir d'un terminal de reçus standard, la capacité de stockage locale seule ne garantit pas la conformité fiscale ; les autorités compétentes peuvent exiger une mémoire scellée, un module de sécurité certifié, des registres signés ou un logiciel fiscal agréé.
Les enregistrements en file d'attente doivent être chiffrés et protégés contre la suppression, la renumérotation et la modification silencieuse. L'application doit disposer d'un espace suffisant pour la durée d'indisponibilité autorisée et afficher un avertissement avant que la file d'attente ou la mémoire protégée n'atteigne sa limite. Les changements d'heure, les redémarrages et l'épuisement de la batterie ne doivent pas altérer l'ordre des documents.
Il n'existe pas de solution universelle. Certains systèmes permettent de créer des factures pendant une panne d'Internet et de les envoyer ultérieurement. D'autres exigent une procédure d'urgence, un document manuel ou un portail d'autorisation. Un modèle de validation peut considérer une facture comme non valide tant qu'elle n'a pas été acceptée par la plateforme fiscale. La procédure du commerçant doit donc être configurée en fonction de la juridiction et du type de contribuable.
L'administration fiscale kényane affirme que ses solutions eTIMS Client et VSCU peuvent continuer à facturer pendant les interruptions d'Internet et transmettre les factures après la remise en service, tandis que le portail en ligne offre une alternative de continuité des activités.
Un document destiné au client doit indiquer le statut autorisé par la réglementation locale. Si le numéro fiscal ou le code de vérification est généré localement selon une méthode approuvée, il peut figurer sur le reçu. Si le serveur doit d'abord valider le document, le terminal de point de vente peut être amené à imprimer un avis d'imprévu ou à différer l'émission du reçu fiscal définitif. Le fait de qualifier systématiquement chaque impression de facture peut engendrer des problèmes lors des audits et impacter le crédit client.
Les réimpressions doivent conserver l'identifiant original et être clairement identifiées comme copies. Un bourrage papier ne doit pas entraîner la création d'une seconde transaction. Le processus d'impression doit être lié à la transaction enregistrée afin que le terminal puisse réimprimer le même enregistrement après résolution du problème sans modifier les compteurs ni les totaux.
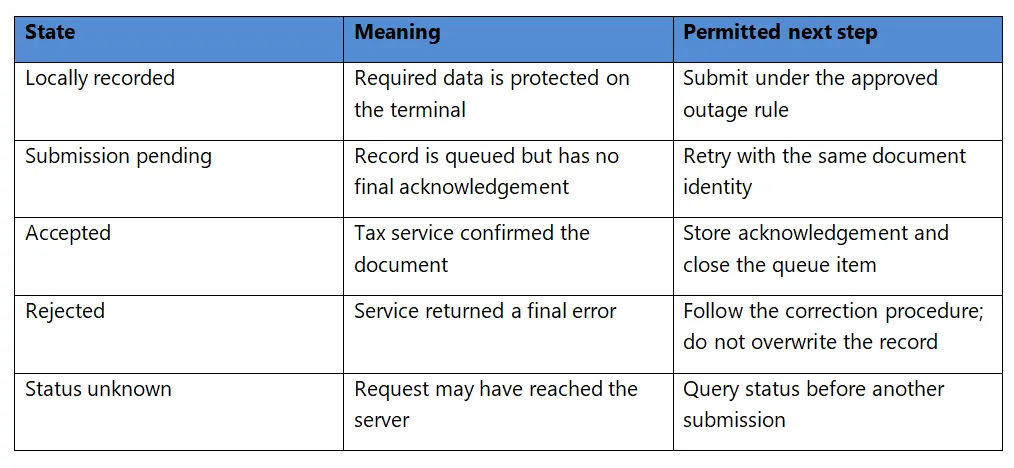
La file d'attente doit utiliser un mécanisme de temporisation contrôlée plutôt que d'envoyer tous les documents stockés simultanément dès le retour du service. Elle doit préserver la séquence d'origine lorsque le système l'exige, empêcher la transmission simultanée du même enregistrement par plusieurs processus et conserver les détails des rejets ainsi que les actions correctives ultérieures à des fins d'audit.
Chaque document doit comporter un identifiant stable, défini conformément à la conception du système approuvée. La reconnexion permet d'envoyer l'enregistrement existant doté de cet identifiant, et non une nouvelle facture. En cas de nouvelle perte de l'accusé de réception, l'application vérifie le statut à l'aide du même identifiant. Le système renvoie le résultat attendu ou accepte sans risque la première soumission valide.
En cas de conflit, une procédure de correction doit être définie. Si un numéro de document existe déjà avec un contenu différent, le logiciel doit s'arrêter et escalader le processus au lieu de sélectionner la version la plus récente. Les avoirs, les enregistrements d'annulation ou les factures rectificatives doivent respecter les règles locales ; la suppression de la vente en attente n'est pas une méthode de récupération acceptable.
Un général Système de point de vente hors ligne Il est possible d'enregistrer une demande de vente ou de paiement et de la synchroniser ultérieurement. Le mode hors ligne fiscal permet la tenue de registres légaux, le suivi du statut des documents et la déclaration fiscale. Le fait qu'un terminal puisse accepter des espèces ou imprimer hors ligne ne prouve pas que le document résultant soit conforme au régime fiscal.
L'autorisation de carte introduit une autre décision. Un commerçant peut être autorisé à enregistrer la vente fiscale localement même si l'application de paiement refuse l'autorisation de carte hors ligne, ou inversement, cela peut être techniquement possible en fonction des limites du processeur. Le terminal de paiement doit gérer séparément le statut du paiement et le statut fiscal, puis les rapprocher afin qu'un paiement validé ne soit pas ignoré dans la déclaration fiscale.
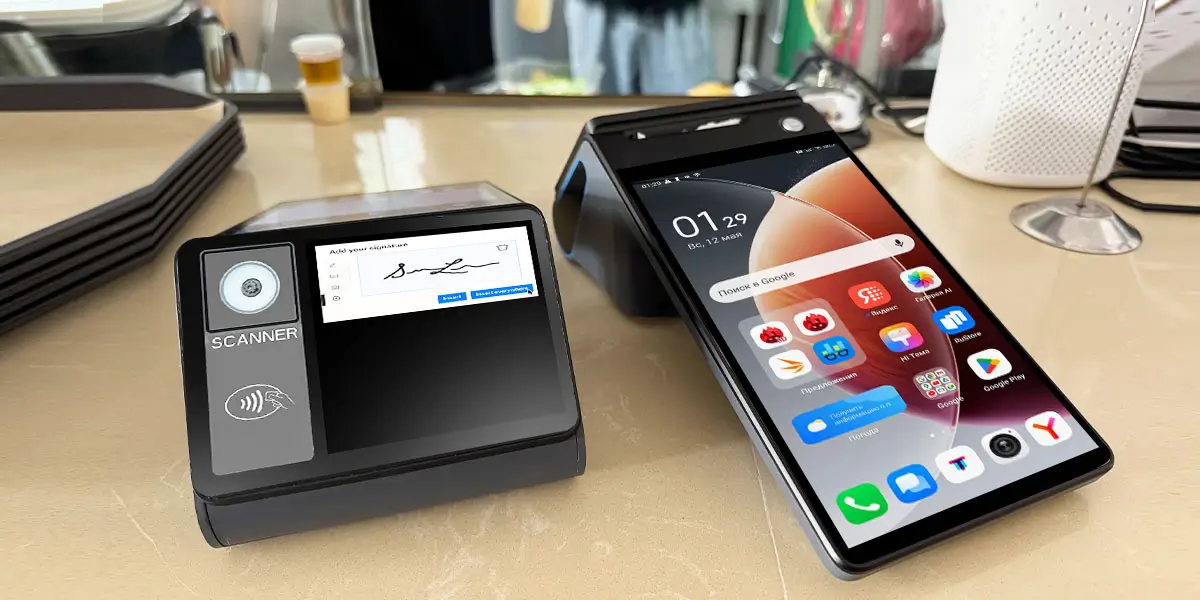
Pour les déploiements en comptoir et portables, le Terminal de point de vente Android ZCS Z108 Il est doté d'un écran principal de 8 pouces, d'un écran secondaire optionnel de 3.95 ou 2.6 pouces, d'une imprimante thermique intégrée, d'une alimentation par batterie et d'une connectivité filaire ou sans fil. L'écran client affiche les totaux et l'état du reçu tandis que l'opérateur gère la transaction sur l'écran principal.
Le Z108 prend en charge l'intégration d'un module de contrôle fiscal grâce à un emplacement interne dédié. ZCS peut coordonner la configuration matérielle avec le projet fiscal de l'acheteur, notamment l'espace d'installation du module, l'interface électrique, les besoins en alimentation et l'intégration au boîtier. Les banques, les détaillants, les distributeurs et les fournisseurs de solutions disposent ainsi d'une plateforme Android flexible pour les déploiements fiscaux spécifiques à chaque pays.
L'acheteur ou le partenaire local peut combiner le module de contrôle fiscal sélectionné avec son application fiscale, son interface avec l'administration fiscale et le processus de certification requis. ZCS assure le support matériel des terminaux et la coordination technique du projet, permettant ainsi de configurer la solution finale en fonction des règles du marché cible.
Lors d'un projet pilote, l'équipe d'intégration doit remplir la file d'attente hors ligne, redémarrer l'appareil, épuiser le papier de l'imprimante, changer de réseau et rétablir le service, tout en vérifiant la cohérence des informations relatives aux documents, aux montants des taxes et aux accusés de réception. La conception portable du Z108 permet l'encaissement mobile, tandis que les deux options d'écran secondaire peuvent afficher les totaux et les informations des reçus aux guichets fixes.
Un système de gestion de terminaux peut signaler l'état des appareils, déployer les applications approuvées et identifier les logiciels obsolètes, mais les mises à jour doivent respecter la configuration fiscale certifiée. Une modification à distance d'urgence qui altère la logique fiscale ou les composants de sécurité peut invalider une approbation ou créer des enregistrements incohérents sur l'ensemble du parc.
Les équipes d'exploitation doivent séparer les applications courantes des logiciels fiscaux à contrôle strict, effectuer les mises à jour sur des appareils de test et conserver l'historique des versions. Le tableau de bord central doit afficher les terminaux présentant des files d'attente hors ligne croissantes, des codes de rejet répétés, des problèmes d'horloge ou des enregistrements manquants, afin que le support puisse intervenir avant le dépassement de la date limite de déclaration légale.
Les caissiers ont besoin d'instructions brèves précisant si les ventes peuvent se poursuivre, quel reçu émettre et quand les arrêter. Les responsables de magasin doivent pouvoir consulter la file d'attente et disposer d'une procédure de remontée d'informations. Les équipes fiscales et financières doivent connaître la date limite légale et la procédure de correction. Le support technique a besoin de connaître l'état du service, les journaux d'activité et de pouvoir réessayer d'enregistrer des données en toute sécurité sans modifier son identité.
Le guide d'intervention doit faire la distinction entre une panne de terminal isolée, une panne de réseau généralisée et un incident de service des autorités fiscales. Une défaillance locale peut justifier le recours à un appareil de secours agréé ; une panne générale peut nécessiter une procédure de continuité d'activité plus étendue. Le personnel ne doit en aucun cas falsifier une série de reçus ni supprimer des enregistrements rejetés pour simplifier l'affichage d'un tableau de bord.
Après la reprise, le responsable vérifie que les opérations en attente ont atteint zéro ou sont passées sous forme d'exceptions documentées, tandis que le service financier compare les totaux des terminaux de paiement, les documents fiscaux acceptés et les paiements. Tout écart reste ouvert, avec un responsable, une raison et un document de correction. Ce transfert transforme la reconnexion technique en une reprise d'activité auditable.
Le Rapport de l'OCDE sur l'administration fiscale 2025 L’étude révèle que plus de la moitié des administrations interrogées reçoivent des données provenant de dispositifs fiscaux électroniques ou de caisses enregistreuses, la majorité d’entre elles utilisant le transfert automatique. La fiabilité de la reprise après incident est essentielle, car les données électroniques alimentent de plus en plus les systèmes de contrôle de la conformité et d’audit.
Une conception hors ligne doit donc préserver bien plus que la simple capacité du commerçant à réaliser des transactions. Elle doit également garantir à l'administration fiscale la possibilité de vérifier l'exhaustivité, l'ordre et l'intégrité des données après une transmission différée. La surveillance des files d'attente, les enregistrements signés et les pistes d'audit immuables permettent de démontrer qu'une panne de réseau n'a pas entraîné de dissimulation de ventes.
Déconnectez le terminal avant l'envoi, pendant la transmission et après l'acceptation de l'enregistrement par le serveur, mais avant la réception de l'accusé de réception. Testez un rejet par le serveur fiscal après reconnexion, une nouvelle tentative suite à un doublon, un bourrage papier, un redémarrage, une batterie faible et une file d'attente pleine. Vérifiez ce que voit le client et ce qu'un auditeur peut reconstituer.
Le projet pilote doit mesurer l'âge maximal de la file d'attente, le taux de réussite des nouvelles tentatives, le taux de doublons, les enregistrements non résolus, le délai de récupération et l'exactitude des totaux des taxes. Il est recommandé d'inclure plusieurs terminaux chez un même contribuable, car la numérotation simultanée et le partage des stocks peuvent révéler des conflits qui échapperaient à un test sur un seul terminal.
Q1. Un terminal de point de vente fiscal peut-il toujours émettre des reçus lorsque le serveur fiscal est hors ligne ?
Non. Les documents autorisés et le délai de transmission dépendent du régime fiscal local et de la solution approuvée.
Q2. Un reçu imprimé hors ligne constitue-t-il automatiquement une facture fiscale valide ?
Non. Certains systèmes exigent une autorisation du serveur ou un format de contingence spécifique avant que le document n'ait une valeur fiscale.
Q3. Comment le système de point de vente évite-t-il les factures en double après la reconnexion ?
Il réutilise un identifiant de document stable, vérifie l'état lorsque l'accusé de réception est incertain et rend les nouvelles tentatives idempotentes.
Q4. Comment le Z108 soutient-il les projets fiscaux ?
Le Z108 réserve un emplacement interne pour un module de contrôle fiscal, et ZCS peut coordonner la configuration matérielle du terminal avec le module sélectionné par l'acheteur et les exigences du projet.
Q5. Que doivent tester les acheteurs sur un projet fiscal Z108 ?
Intégration des modules de test, logiciel fiscal, intégrité des files d'attente hors ligne, flux de travail des reçus, reconnexion, prévention des doublons et parcours de certification requis sur le marché cible.
Un mode hors ligne performant pour la gestion fiscale ne masque pas une interruption de service. Il enregistre la vente dans un cadre légal défini, informe le commerçant et le client de la signification de ce cadre, protège le document contre toute altération et génère automatiquement le rapport dès le rétablissement du service. Grâce à un emplacement réservé pour le module de contrôle fiscal, l'impression intégrée et les options d'écran secondaire de 3.95 ou 2.6 pouces, le Z108 peut être configuré avec la solution fiscale du client pour une utilisation en point de vente ou mobile. ZCS assure le support matériel du terminal et collabore avec l'équipe projet du client tout au long de l'intégration.






 Accueil
 Les paiements par carte sans contact fonctionnent-ils sans Internet ?

