
2026-10-09 Автор: ZCS
Най-евтиното маршрутизиране е от значение, защото едно и също плащане с дебитна карта може да достигне до една и съща банкова сметка чрез различни платежни мрежи при различни търговски такси. Основи на EFTPOS терминалите Ръководството обяснява по-широката роля на устройството при плащане; LCR се отнася до по-тясно решение за това коя мрежа извършва допустима дебитна транзакция.
Най-евтиното маршрутизиране (LCR), наричано още маршрутизиране по избор на търговец, позволява на търговеца да изпрати допустима транзакция с дебитна карта с две мрежи през по-евтината налична мрежа. В Австралия изборът обикновено е между eftpos и Visa Debit или Debit Mastercard. LCR не се прилага за транзакции с кредитни карти.
Обикновено клиентът не вижда промяна при плащане. Покупката все още тегли средства от същата депозитна сметка и терминалът все още връща одобрение или отказ. Изборът на маршрутизация променя използваната мрежа между касата и банката издател, което може да промени таксата, платена от търговеца.
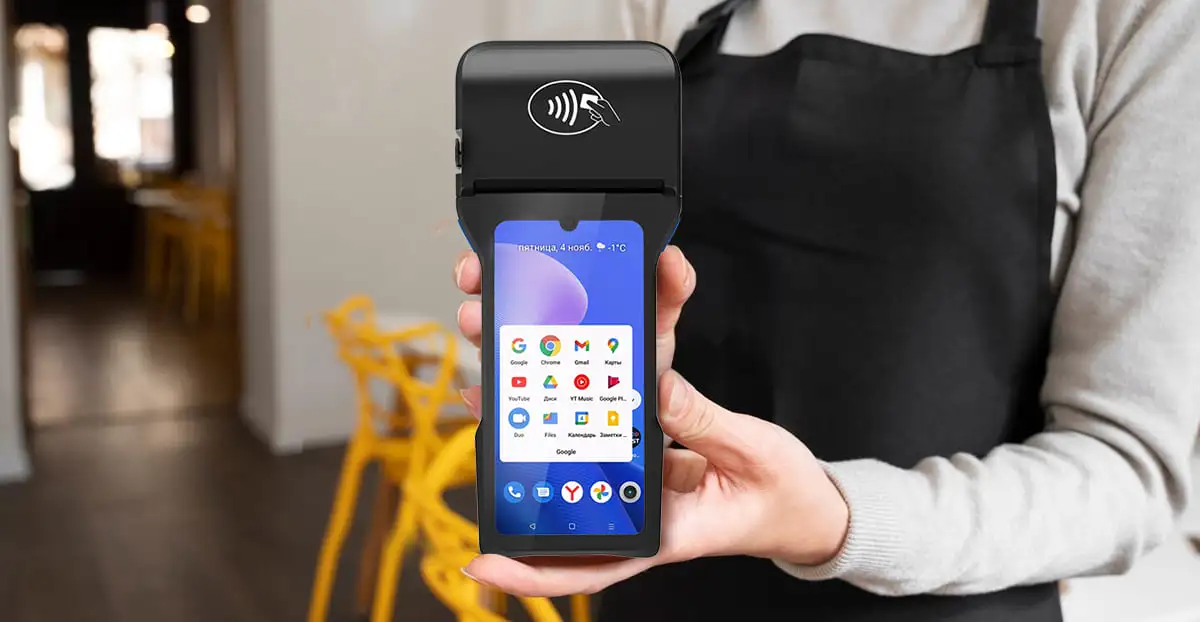
Дебитна карта с две мрежи може да обработва вътрешно плащане чрез две картови мрежи. Повечето австралийски примери предлагат eftpos заедно с Visa Debit или Debit Mastercard. И двата начина обикновено имат достъп до една и съща депозитна сметка на клиента, но таксата за приемане на търговеца може да се различава между тях.
Безконтактното плащане би следвало мрежата по подразбиране на картата. Това неизпълнение обикновено е международната дебитна мрежа, отпечатана на картата. Следователно търговецът може да плати таксата на международната мрежа, дори когато eftpos би струвало по-малко за тази транзакция.
LCR дава на търговеца или доставчика на плащания избор за маршрутизиране. - Ръководство за маршрутизиране с най-ниска цена от RBA дефинира LCR като възможността за изпращане на дебитна транзакция през две мрежи, която струва по-малко на търговеца за приемане. Функцията се нарича още маршрутизиране по избор на търговеца.
Избраната мрежа променя пътя на обработка, а не източника на средствата. Транзакция, насочена чрез eftpos, и същата транзакция, насочена чрез Visa Debit или Debit Mastercard, все пак дебитират свързаната депозитна сметка на клиента.
Защитата на клиентите остава свързана с рамката на транзакциите. RBA заявява, че трите дебитни мрежи осигуряват подобна защита срещу измами и оспорвани транзакции на място. Конкретните процеси за възстановяване на плащания и характеристиките на услугите все още могат да се различават, така че политиката за маршрутизиране трябва да взема предвид повече от основната такса.
Клиентът може да отмени маршрутизирането на търговеца за плащане на място. Поставянето на физическата карта и изборът на мрежа позволява на картодържателя да избере маршрут, вместо да използва безконтактния метод по подразбиране. Докосването обикновено оставя решението за маршрутизиране на конфигурацията на картата и всички правила за LCR, прилагани от доставчика на търговеца.
Транзакциите с кредитни карти не отговарят на условията за LCR. Кредитната карта не предлага същия избор между eftpos и международна дебитна карта, дори когато банката издател предлага и дебитни карти.
Едномрежовите карти също не могат да бъдат пренасочвани. Терминалът се нуждае от две налични дебитни приложения, преди правилото за маршрутизиране да има какво да сравни. Карта, работеща само с eftpos, или дебитна карта, работеща само с международна мрежа, следва наличната си мрежа.
Поддръжката на мобилни портфейли и онлайн трябва да се проверяват отделно. Токенизацията и дизайнът на шлюзовете могат да определят дали и двете дебитни мрежи са налични в дигитален форм фактор. Доставчик, който поддържа LCR за физическо докосване, може да не предлага същия избор за Apple Pay, Google Pay или онлайн плащане.
Решението за маршрутизиране започва, когато терминалът прочете картата или токена. Приложението за плащане идентифицира дали идентификационните данни представляват допустима дебитна карта с две мрежи и кои мрежови приложения са налични за транзакцията.
След това терминалът прилага правилата, предоставени от доставчика на плащания. Тези правила могат да вземат предвид търговската сметка, сумата на транзакцията, поддържаните мрежи, цените на доставчиците и други технически условия. Терминалът не търси самостоятелно цени в обществените мрежи при всяко докосване, освен ако доставчикът не е внедрил динамичен модел на маршрутизиране.
Избраният маршрут става част от нормалната заявка за оторизация. По-широкият Процес на EFTPOS транзакция все още включва четене на карта, криптиране, предаване към придобиващата банка, оторизация на издателя, одобрение или отказ и по-късно сетълмент. LCR променя етапа на избор на мрежа в рамките на този процес.
Бинарното маршрутизиране изпраща допустими транзакции към една предпочитана мрежа. Доставчикът може да пренасочва квалифицирани дебитни плащания към eftpos, защото тази мрежа е средно по-евтина за ценовото споразумение на търговеца. Бинарното маршрутизиране е просто, но не сравнява цената на всяка транзакция.
Праговото маршрутизиране променя маршрута при определена стойност на транзакцията. Таксите, базирани на процент и фиксирани такси за транзакция, могат да се пресичат при определена сума на покупката. Доставчикът може да насочва транзакции под прага през една мрежа, а по-големи транзакции – през друга.
Динамичното маршрутизиране оценява всяка транзакция спрямо текущите цени на търговеца. Динамичното LCR предлага най-близкото съответствие с фразата „най-ниска цена“, но изисква подробни данни за таксите и по-сложна обработка. През март 2026 г. RBA съобщи, че много малко доставчици на платежни услуги предлагат истинско динамично маршрутизиране на ниво транзакция.
| LCR метод | Логика на маршрутизацията | Основно ограничение |
|---|---|---|
| Двоен | Изпраща отговарящи на условията транзакции към една предпочитана дебитна мрежа | Не сравнява индивидуалните транзакционни разходи |
| праг | Променя мрежата над или под предварително зададена стойност | Точността зависи от правилно поддържания праг |
| Динамичен | Сравнява допустимите мрежи за всяка транзакция | Изисква подробни данни за цените и интеграция с доставчици |
EFTPOS терминал не може да създаде мрежов маршрут, който неговият придобиващ банк не поддържа. Приемащата банка или платежният посредник свързва търговеца с eftpos, Visa и Mastercard и определя кои сертифицирани платежни приложения и услуги за маршрутизиране са налични.
Конфигурацията на търговеца определя дали се използва наличната функция. Доставчикът може да предлага LCR, но да го остави деактивиран, докато търговецът не се включи, или да го активира по подразбиране съгласно договора с търговеца. Подмяна на терминала може да се наложи, когато по-старият хардуер или софтуер не може да приеме необходимата актуализация на приложението за плащане.
Отчитането на транзакциите следва да документира действително използвания маршрут. Търговските извлечения или таблата за управление на плащанията трябва да идентифицират eftpos, Visa Debit или Debit Mastercard, така че бизнесът да може да сравни резултатите от маршрутирането със своята тарифа.
NFC четецът осигурява само безконтактен комуникационен канал. LCR изисква и сертифицирани платежни приложения, които могат да разпознават и двете дебитни мрежи, да прилагат правилата за маршрутизиране на доставчика и да предават избрания маршрут в съобщението за оторизация.
Терминал, рекламиран като „съвместим с eftpos“, може все още да не предлага маршрутизация по избор на търговец. Базовата съвместимост може да означава, че устройството приема eftpos, когато клиентът постави карта и избере SAV или CHQ. Автоматичното маршрутизиране на безконтактно плащане изисква допълнителен софтуер и поддръжка от страна на придобиващата банка.
Терминалната възраст може да се превърне в бариера за внедряване. RBA отбелязва, че активирането на LCR може да изисква надграждане на софтуера за плащане и в някои случаи подмяна на терминала. Купувачите трябва да потвърдят възможността за надграждане, преди да разглеждат LCR като бъдеща софтуерна опция.
Настройката на EFTPOS система с LCR изисква повече от NFC хардуер. Софтуерът на терминала, приложенията за картова мрежа, хостът на придобиващата система, правилата за ценообразуване на търговците и дистанционната конфигурация трябва да поддържат маршрутизация. Съвместим терминал не може да активира LCR самостоятелно, когато доставчикът на плащания или търговският план не предоставят функцията.
Сертифицирането на плащанията защитава оперативната съвместимост, но не определя маршрутната цена на търговеца. Безконтактното одобрение на EMV може да установи, че терминалът комуникира правилно с поддържаните приложения за карти. Търговското споразумение все още определя кои маршрути са активирани и каква е цената за всеки маршрут.
Логиката на маршрутизацията трябва да запазва контрола върху всяка одобрена транзакция. Изборът на мрежа не може да заобиколи проверката на картодържателя, криптографските проверки или правилата за сигурност, прикачени към приложението за плащане.
Дистанционното управление на терминалите прави промените в маршрутизацията практични в целия автопарк. Доставчикът на платежни услуги може да се нуждае от актуализиране на мрежови приоритети, прагове, параметри на приложението или настройки за допълнителни такси в хиляди терминали. Ръчното преконфигуриране при всяко плащане би направило текущата поддръжка на LCR бавна и скъпа.
Търговецът не може да валидира LCR без отчитане на ниво маршрут. Едно полезно извлечение трябва да посочва дебитната мрежа, броя на транзакциите, стойността на транзакциите, таксите и ефективната цена за отчетния период.
Евтиният маршрут на едро може да не се появи в декларация за фиксирана цена. Доставчикът може да намали собствените си мрежови разходи, като същевременно продължи да таксува търговеца със същата фиксирана цена. Тази договореност все още може да увеличи конкуренцията между мрежите, но не създава непосредствено видими икономии за отделния търговец.
LCR вече е достъпен за почти всички търговци, предлагащи карти, обхванати от отчитането на RBA. - Актуализация на LCR за септември 2026 г. съобщава, че 83% от търговците са имали активиран LCR за транзакции на място в края на юни 2026 г. Други 9% не са имали регистриран активен избор за активиране, докато решенията на търговеца или придобиващата банка са представлявали останалата част.
Активирането на ниво доставчик все още варира. Таблицата на RBA отчита проценти, вариращи от 31% за един основен доставчик до 100% за друг. Следователно наличността не установява, че за дадена търговска сметка е включен LCR.
Данните на RBA, публикувани през септември 2026 г., показват, че LCR е бил достъпен за почти всички търговци, предлагащи карти, и е бил активиран за 83%. Онлайн наличността е достигнала 98%, но процентите на активиране са варирали значително в зависимост от доставчика. Следователно високата наличност на LCR не гарантира, че всеки търговец получава най-ниската обща цена за приемане.
Онлайн LCR е бил достъпен за 98% от търговците според данните на RBA от юни 2026 г. Действителното активиране варираше рязко между различните доставчици на плащания, а някои придобиващи компании все още разчитаха на по-нататъшна интеграция с шлюзове или трети страни.
Шлюзът може да блокира маршрут, дори когато придобиващата страна го поддържа. Онлайн плащанията преминават през софтуерни платформи, които токенизират идентификационни данни, управляват проверки за измами и изпращат съобщения за оторизация. Всеки посредник трябва да запази и двете мрежови опции, за да работи LCR.
Мобилните портфейли остават отделна точка за верификация. Токенизирана карта с две мрежи трябва да има и двете мрежи, осигурени в портфейла, и да се поддържат чрез пътя за обработка на доставчика. Търговците не трябва да правят извод за LCR на мобилния портфейл от поддръжката на физическата карта.
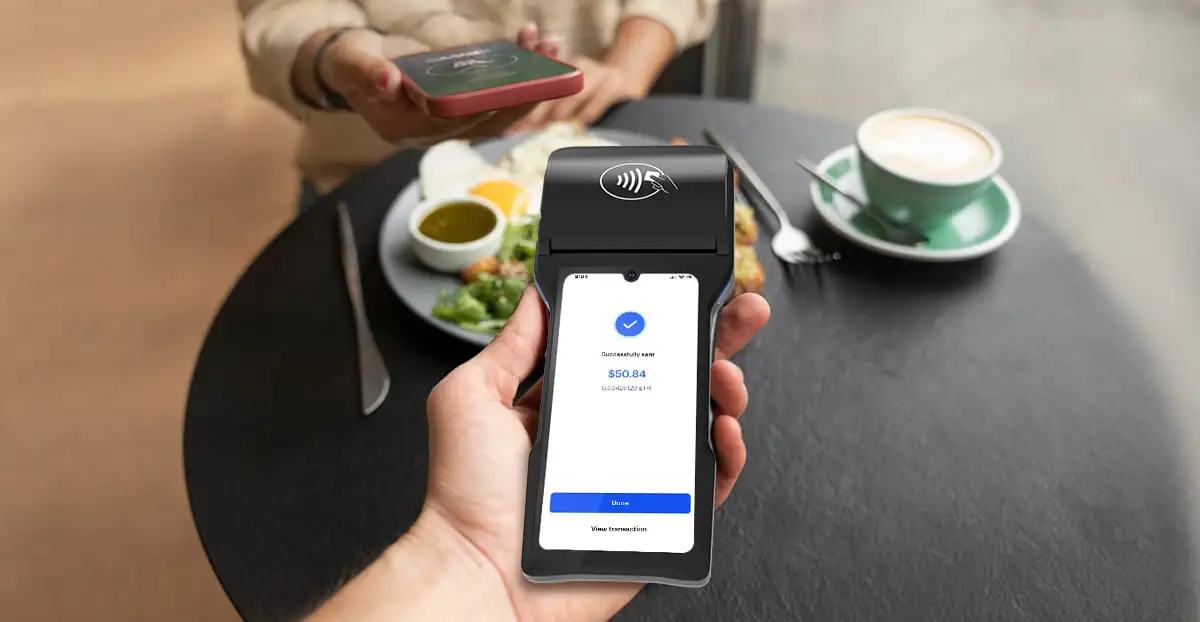
Правилата за допълнителни такси за карти в Австралия се промениха на 1 октомври 2026 г. Мрежите eftpos, Visa и Mastercard въведоха правила за липса на допълнителни такси, обхващащи транзакции с дебитни, кредитни и предплатени карти. Много доставчици на плащания също премахнаха функциите за допълнителни такси на терминалите около преминаването към еврото.
Новите правила правят контрола върху разходите за плащане по-важен в рамките на ценовия модел на търговеца. Фирмата може да коригира рекламираните си цени, но вече не може да добавя отделна такса за плащане към картата за засегнатите мрежи. Подробната информация Правила за допълнителни такси за EFTPOS за 2026 г. обяснете обхвата и датата на изпълнение.
LCR може да намали един компонент от разходите, които сега се поемат от бизнеса. Мрежовото маршрутизиране не премахва наема на терминал, таксите за шлюз, маржовете за придобиване, таксите за софтуер или разходите за управление на измами. То може да засегне само допустими дебитни транзакции, когато са налични два маршрута.
Промяната в таксата определя какво може да начисли търговецът на клиента. LCR управлява как една допустима дебитна транзакция се движи през платежната система. Бизнесът трябва да управлява и двата проблема, но единият не конфигурира автоматично другия.
Конфигурацията на терминала трябва да отразява правилата след октомври. Устройството може да се нуждае от една актуализация, за да премахне допълнителното таксуване на картата, и от друга конфигурация на платежното приложение, за да активира LCR. Доставчиците на платежни услуги често управляват и двете дистанционно, което може да накара промените да изглеждат като една функция, въпреки че изпълняват различни функции.
Настоящата политика на RBA се прилага за всички определени картови мрежи. - Ръководство за премахване на допълнителни такси от RBA потвърждава, че eftpos, Mastercard и Visa въведоха правила за липса на допълнителни такси от 1 октомври 2026 г. American Express, UnionPay и PayPal също обявиха съгласувани промени.
Терминалът трябва да поддържа необходимите безконтактни и чипови приложения. Купувачите трябва да потвърдят приемането на eftpos, Visa Debit и Debit Mastercard от целевия придобиващ, вместо да разчитат на обща NFC спецификация.
Приложението за плащане трябва да получава защитени актуализации. Таблиците за маршрутизиране, идентификаторите на приложенията, параметрите на картовата мрежа и праговете за транзакции могат да се променят по време на експлоатационния живот на терминала. Разпространението на подписан софтуер и контролираната дистанционна конфигурация намаляват риска от неоторизирани промени.
Промените в маршрутизацията също се нуждаят от ясен оперативен контрол. Доставчиците трябва да документират кой може да променя приоритетите, как се одобряват актуализациите и как се отменят дефектните конфигурации.
Безконтактната сигурност остава независима от избрания маршрут. LCR не замества EMV обработката, криптирането, токенизацията или PCI контролите. Купувачът, оценяващ маршрутизацията, трябва също да провери съответните стандарти за сигурност на безконтактните плащания за цялостната среда на приемане.
Придобиващата банка трябва да предостави и двете мрежи на разположение за търговската сметка. Терминал не може да изпрати транзакция чрез eftpos към хост, който приема само международната мрежа за този форм-фактор на картата.
Ценовият план трябва да предоставя използваемо сравнение на разходите. Динамичното маршрутизиране изисква информация за таксите на ниво транзакция. Бинарните и праговите методи могат да работят с по-прости допускания, но тези допускания се нуждаят от преразглеждане, когато се променят цените на мрежата или търговците.
Доставчикът трябва да реши как спестяванията достигат до търговеца. Таксите за обмен и схеми са само част от таксата за търговски услуги. По-ниска мрежова цена може да бъде поета в рамките на фиксирана цена, освен ако пазарната конкуренция или договорът не я прехвърли.
Полезен LCR отчет свързва избора на маршрут с цената. Само имената на мрежите не показват дали избраният маршрут е бил по-евтин. Търговецът се нуждае от стойност на транзакцията, начислена такса, ефективна лихва и достатъчно подробности, за да разграничи дебитната от кредитната карта.
Отчитането на ефективността трябва да включва неуспешни маршрути. Процентът на одобрение, поведението при резервни плащания, отмяната на заявки и техническите спадове могат да повлияят на оперативната стойност на мрежата. Най-ниската номинална такса не е най-ниската практическа цена, когато конфигурацията на маршрутизацията увеличава неуспешните плащания или работата по поддръжката.
| Изискване | Какво да потвърдите преди внедряването |
|---|---|
| Разпознаване в двойна мрежа | Физическите карти и поддържаните токени разкриват и двете дебитни мрежи |
| Метод на маршрутизиране | Документирани са двоични, прагови или динамични правила |
| Поддръжка на придобиващия банк | Търговският акаунт може да изпраща транзакции и към двете мрежи |
| Дистанционна конфигурация | Параметрите на маршрутизацията могат да се актуализират сигурно в целия автопарк |
| Покритие на мобилни портфейли | Поддръжката на Apple Pay и Google Pay се потвърждава отделно |
| Онлайн отразяване | Услугата за шлюз и токен запазва и двете мрежови опции |
| Докладване на маршрута | Изявленията идентифицират мрежата, използвана за всеки клас транзакции |
| Сигурност и сертифициране | Контролите за EMV, PCI, криптиране и актуализации на софтуера остават валидни |
Първият въпрос е дали LCR е активиран в търговския акаунт, а не просто е наличен. Доставчикът на плащания трябва да определи кои видове транзакции отговарят на условията и дали активирането изисква съгласие, актуализация на софтуера, промяна на договора или подмяна на терминал.
Вторият въпрос е какъв метод на маршрутизиране използва доставчикът. Търговецът трябва да знае дали всички допустими плащания отиват към една мрежа, дали се прилага праг на стойността или дали доставчикът сравнява разходите на ниво транзакция.
Третият въпрос е дали цената, платена от търговеца, се променя. План с фиксирана лихва може да не покаже директно намаление, дори когато доставчикът насочва транзакциите през мрежа с по-ниска цена.
Търговските отчети трябва да разкриват мрежата, използвана за допустими дебитни транзакции. Бизнесът може да сравни комбинацията от маршрути, стойността на транзакциите и ефективните такси преди и след активирането. Сравнението трябва да обхваща представителен период на търговия, а не няколко тестови плащания.
Физическите карти, мобилните портфейли и онлайн транзакциите трябва да се тестват отделно. Поддръжката на един форм-фактор не гарантира поддръжка на останалите. Карта, която се насочва през eftpos при докосване, може да използва международна мрежа, когато е токенизирана в портфейл.
Закупуването на терминали трябва да включва писмено потвърждение за съвместимост с доставчика. Колкото по-широко Контролен списък за закупуване на EFTPOS терминал обхваща свързаност, сертифициране, форм-фактор и софтуерна интеграция, наред с поддръжката на маршрутизация.
Правилното сравнение е общата цена на плащане, а не най-евтината индивидуална мрежова такса. Наемът на терминал, месечните такси за софтуер, таксите за шлюз, минималните такси, услугите за сетълмент и маржовете за придобиване могат да надхвърлят малка разлика в маршрутизацията.
Транзакционният микс променя резултата. Кафене с много дебитни карти с ниска стойност може да получи различен резултат от търговец на мебели с по-малко транзакции с висока стойност. Един и същ праг или фиксирано правило за маршрутизиране няма да оптимизира и двата търговци еднакво.
Фиксираната ставка за транзакции може да прикрие спестявания на ниво мрежа. Доставчикът може да плаща по-малко, след като насочи повече трафик през eftpos, като същевременно таксува търговеца по същата публикувана цена. LCR все още създава конкурентен натиск, но твърдението може да не се промени.
Eftpos не е автоматично най-евтиният маршрут за всяка транзакция. Процентните такси, фиксираните такси, размерът на транзакциите, отстъпките за обем и индивидуалните търговски споразумения могат да направят международната дебитна мрежа по-евтина в някои случаи.
Търговците могат да ценят възможности отвъд таксата за транзакция. Производителността на одобрение, поддръжката на токени, обработката на спорове, възстановяванията на суми, инструментите за борба с измами, интеграциите за лоялност и отчитането могат да се различават между доставчиците или мрежовите пътища.
По-старите терминали могат да направят LCR нерентабилно за малък търговец. Подмяна на хардуер, проект за сертифициране на софтуер, миграция на договор или интеграция на шлюз може да струва повече от очакваното намаление на таксата. Решението трябва да сравнява разходите за внедряване с реалния обем на транзакциите и продължителността на договора.
Купувачът на терминал трябва да провери възможностите за маршрутизиране, преди да подпише договор за хардуер или придобиване. Следните въпроси разграничават истинската готовност за LCR от общото твърдение за поддръжка чрез eftpos или безконтактно плащане:
Готовността за LCR е свойство на цялостната услуга за приемане. Терминалът е необходим, защото той чете идентификационните данни и прилага приложението за плащане, но търговецът не може да получи маршрутизиране с най-ниска цена без съвместимо придобиване, ценообразуване, осигуряване и отчитане.
Най-евтиното маршрутизиране позволява на търговец или доставчик на плащания да изпрати допустима транзакция с дебитна карта с две мрежи през по-евтината налична мрежа, като обикновено избира между eftpos и Visa Debit или Debit Mastercard.
Не. Бинарното маршрутизиране може да предпочита eftpos, но праговото и динамичното маршрутизиране могат да изберат международна дебитна мрежа, когато този маршрут струва по-малко съгласно ценовото споразумение на търговеца.
Не. LCR се прилага за допустими дебитни транзакции с две мрежи. Кредитните карти и дебитните карти с една мрежа не предоставят същия избор между eftpos и международна дебитна мрежа.
Някои терминали могат да получат актуализация на платежно приложение или конфигурация. По-старият хардуер може да се нуждае от подмяна, когато не може да поддържа необходимите приложения, изисквания за сигурност или дистанционна конфигурация.
Поддръжката варира. И двете дебитни мрежи трябва да бъдат осигурени в токена на портфейла, а портфейлът, издателят, терминалът, придобиващата банка и доставчикът на плащания трябва да запазят избора за маршрутизиране. LCR за физическа карта не гарантира LCR за мобилен портфейл.
Таблото за управление на транзакциите или извлечението на търговеца на доставчика на плащания трябва да посочва мрежата за обработка. Търговците трябва да изискват отчитане на ниво маршрут, когато тази информация липсва.
Не. LCR може да намали мрежовите разходи за допустими дебитни транзакции, но общият резултат на търговеца зависи от ценовата структура, микса на транзакциите, маржовете на доставчиците, разходите на терминалите и дали спестяванията се отразяват.






 Начало
 Защо биометричните данни на дланите се мащабират по-бързо в системите за социално подпомагане?

